اگر قرار باشد چند سال در ترکیه زندگی کنید، یکی از اولین تصمیمهای مالی شما این است: خانه اجاره کنیم یا ملک بخریم؟ در نگاه اول جواب ساده به نظر میرسد؛ قیمت یک خانه را با اجاره ماهانه مقایسه میکنیم و میبینیم کدام ارزانتر است. اما در عمل، این مقایسه بسیار پیچیدهتر است.
کسی که خانه میخرد فقط قیمت ملک را پرداخت نمیکند و کسی که اجاره میکند هم فقط اجاره یک ماه را نمیپردازد. برای تصمیم درست باید قیمت واقعی خرید، اجاره واقعی همان منطقه، مدت اقامت، هزینه سند و خرید، شارژ و نگهداری، رشد احتمالی اجاره، نقدشوندگی و هزینه فرصت سرمایه را کنار هم قرار دهید.
بازار ۲۰۲۶ چه تصویری نشان میدهد؟
دادههای بانک مرکزی ترکیه نشان میدهد در سپتامبر ۲۰۲۶ شاخص قیمت مسکن در کل ترکیه نسبت به سال قبل حدود ۲۲.۳ درصد افزایش داشته است. در استانبول رشد سالانه قیمت مسکن حدود ۲۶.۸ درصد بوده است. در همین دوره، شاخص اجاره مستأجر جدید در استانبول حدود ۳۵.۵ درصد افزایش سالانه داشته؛ یعنی فشار افزایش اجاره برای مستأجر جدید در این مقطع از رشد اسمی قیمت خرید بیشتر بوده است.
قیمت خرید و اجاره در استانبول چقدر است؟
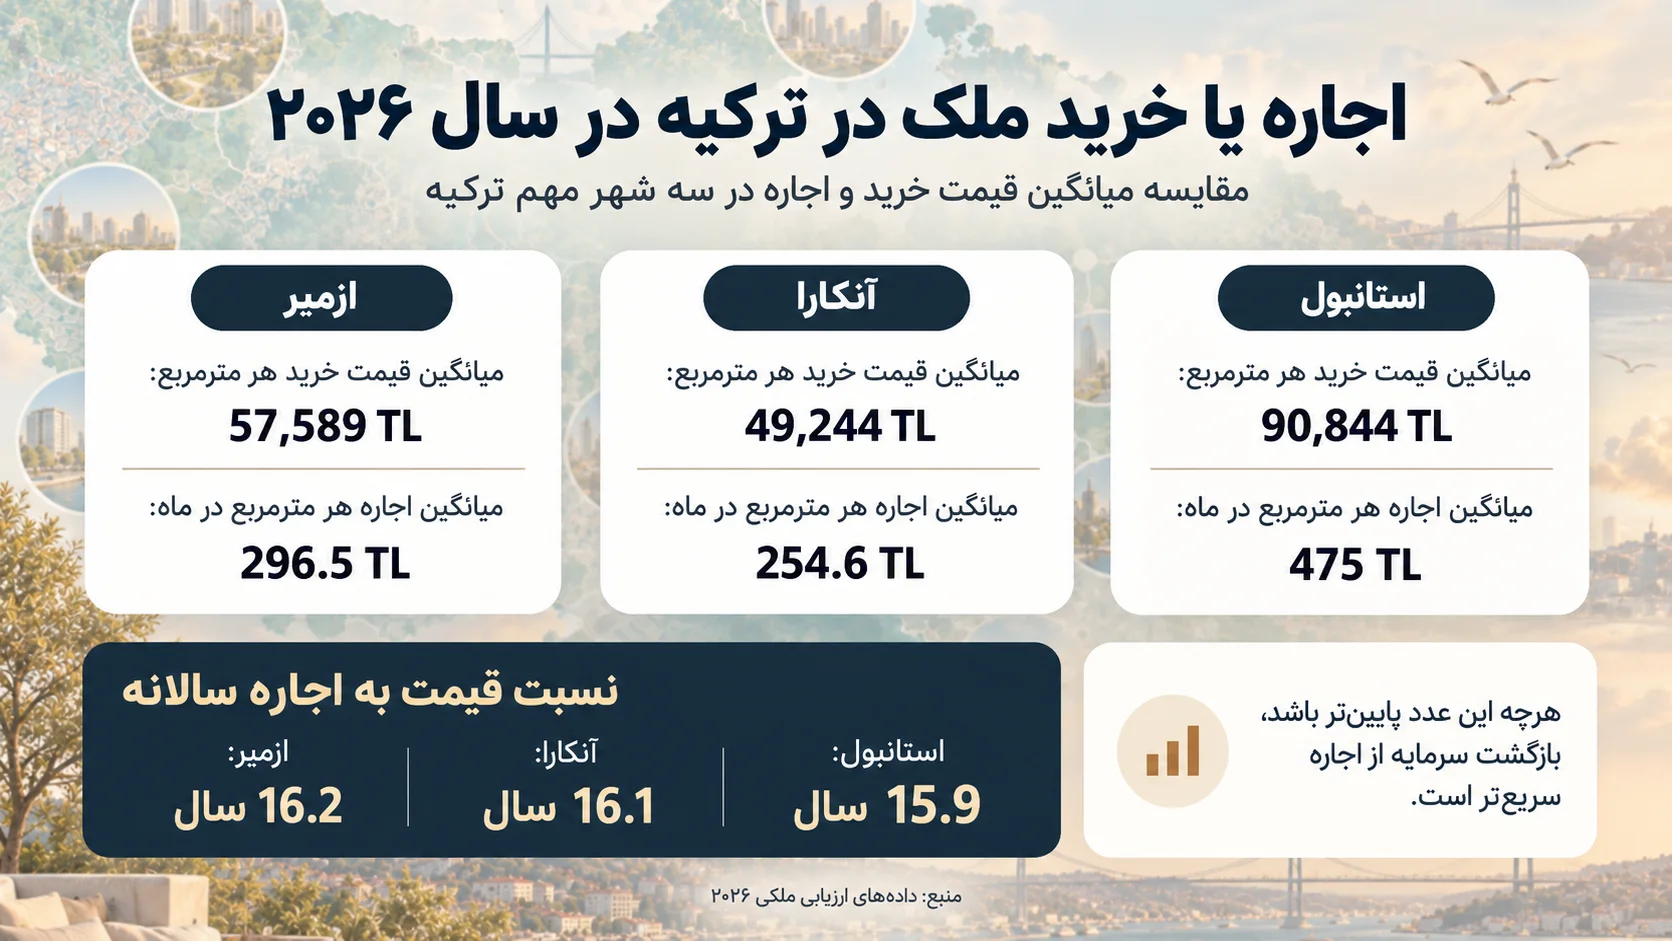
دادههای سهماهه سوم ۲۰۲۶ مبتنی بر ارزیابیهای ملکی، قیمت واحد مسکونی در استانبول را حدود ۹۰٬۸۴۴ لیر به ازای هر مترمربع و اجاره واحد را حدود ۴۷۵ لیر به ازای هر مترمربع در ماه نشان میدهد. این اعداد میانگین تحلیلی بازار هستند و قیمت واقعی هر فایل به محله، سن بنا، پروژه و کیفیت واحد بستگی دارد.
اگر فقط برای فهم نسبت بازار، یک واحد فرضی ۱۰۰ متری در نظر بگیریم، ارزش خرید آن حدود ۹.۰۸ میلیون لیر و اجاره ماهانه آن حدود ۴۷٬۵۰۰ لیر میشود. اجاره ناخالص سالانه در این سناریو حدود ۵۷۰ هزار لیر است و نسبت ساده بازگشت ناخالص سرمایه حدود ۱۵.۹ سال خواهد بود.
استانبول، آنکارا و ازمیر چه تفاوتی دارند؟
در سهماهه سوم ۲۰۲۶، قیمت تقریبی هر متر مسکن در استانبول ۹۰٬۸۴۴ لیر، در آنکارا ۴۹٬۲۴۴ لیر و در ازمیر ۵۷٬۵۸۹ لیر گزارش شده است. اجاره ماهانه هر متر نیز بهترتیب حدود ۴۷۵، ۲۵۴.۶ و ۲۹۶.۵ لیر بوده است.
اما برای سرمایهگذار فقط نام شهر کافی نیست. دو محله در استانبول میتوانند از نظر قیمت، تقاضای اجاره و فروش مجدد تفاوت بسیار زیادی داشته باشند. برای همین، بررسی Micro Location یکی از مهمترین مراحل تصمیمگیری است.
مطالعه بیشتر: چرا لوکیشن در خرید ملک مهم است؟
چه زمانی اجاره کردن انتخاب منطقیتری است؟
۱. هنوز منطقه مناسب خود را نمیشناسید
اگر تازه وارد استانبول شدهاید، خرید خانه در ماههای اول میتواند عجولانه باشد. ممکن است بعداً متوجه شوید محل کار، مدرسه، ترافیک یا سبک زندگی منطقه با نیاز شما هماهنگ نیست. اجاره کوتاهمدت یا یکساله فرصت شناخت واقعی شهر را میدهد.
۲. کمتر از سه سال قرار است در ترکیه بمانید
خرید و فروش ملک هزینه ورود و خروج دارد. اگر امروز بخرید و مدت کوتاهی بعد بفروشید، رشد قیمت باید بتواند هزینههای انتقال، خرید و فروش را جبران کند. برای اقامت کوتاه، اجاره معمولاً انعطاف بیشتری دارد.
۳. خرید تمام نقدینگی شما را مصرف میکند
اگر خرید باعث شود تقریباً هیچ ذخیره نقدی برای هزینه زندگی، تعمیرات، کسبوکار یا شرایط اضطراری باقی نماند، اجاره میتواند از نظر مدیریت ریسک منطقیتر باشد.
چه زمانی خرید ملک منطقیتر میشود؟
۱. افق اقامت چندساله دارید
هرچه مدت سکونت بیشتر شود، هزینههای اولیه خرید روی سالهای بیشتری تقسیم میشوند. برای فردی که قصد پنج تا ده سال زندگی در یک منطقه را دارد، خرید میتواند معنای اقتصادی متفاوتی نسبت به اقامت یکساله داشته باشد.
۲. میخواهید در برابر رشد اجاره کمتر آسیبپذیر باشید
وقتی اجاره قراردادهای جدید با سرعت بالایی رشد میکند، مالک خانه برای محل سکونت خودش با ریسک تمدید قرارداد و افزایش اجاره مواجه نیست؛ هرچند همچنان هزینه نگهداری، شارژ و مالیات دارد.
۳. ملک را فقط برای زندگی نمیخرید
اگر چند سال بعد محل سکونت خود را تغییر دهید، ممکن است بتوانید ملک را اجاره دهید یا بفروشید. در این حالت خرید فقط جایگزین اجاره نیست؛ بخشی از سبد دارایی شما نیز محسوب میشود.
۴. ملکی با قیمت درست پیدا کردهاید
خرید کردن بهخودیخود سرمایهگذاری خوب نیست. اگر ملکی را بالاتر از ارزش واقعی بازار بخرید، حتی رشد بازار هم ممکن است مدت زیادی طول بکشد تا این اختلاف را جبران کند.
مطالعه بیشتر: راهنمای خرید ملک در ترکیه
هزینههایی که خریدار نباید فراموش کند
مقایسه اجاره ماهانه با قیمت ملک کافی نیست. خریدار ممکن است هزینه انتقال سند، کارشناسی، ترجمه و نوتر، بیمه DASK، کمیسیون، هزینه حقوقی، مبلمان، شارژ اولیه و تعمیرات داشته باشد. برای تصمیم درست باید قیمت نهایی ورود به معامله محاسبه شود.
مالکیت هم هزینه سالانه دارد
خانه خریدن به معنی حذف تمام هزینههای مسکن نیست. مالک همچنان با شارژ مجتمع، تعمیرات، بیمه، مالیات ملک و هزینههای مشترک ساختمان روبهرو است. برای املاک بسیار گرانقیمت نیز ممکن است مالیاتهای خاص مربوط به ارزش ملک مطرح شود.
اگر ملک را اجاره بدهیم چه؟
اجاره دریافتی کامل، سود شما نیست. باید دورههای خالی ماندن، مدیریت، تعمیرات، هزینههای مالک و مالیات احتمالی درآمد اجاره از درآمد ناخالص کسر شوند. برای تحلیل سرمایهگذاری، درآمد خالص مهمتر از عدد اجاره ماهانه است.
مطالعه بیشتر: بازدهی واقعی سرمایهگذاری ملک در ترکیه
افزایش اجاره در قرارداد چگونه تعیین میشود؟
افزایش اجاره در تمدید قرارداد با قیمت یک قرارداد جدید یکسان نیست. در ترکیه سقف افزایش اجاره در قراردادهای تمدیدی بر مبنای مقررات و میانگین دوازدهماهه شاخص قیمت مصرفکننده تعیین میشود. بنابراین ممکن است مستأجر قدیمی و مستأجر جدید برای یک واحد مشابه مبالغ بسیار متفاوتی بپردازند.
رشد اسمی با سود واقعی فرق دارد
اگر قیمت ملک در یک سال ۲۶ درصد افزایش پیدا کند، به این معنی نیست که قدرت خرید سرمایه شما هم ۲۶ درصد بیشتر شده است. در اقتصاد تورمی باید رشد قیمت ملک را در کنار تورم، تغییرات ارز، هزینههای خرید و فروش و درآمد اجاره تحلیل کرد.
خرید با وام در سال ۲۰۲۶ چطور؟
در محیطی که نرخ تأمین مالی بالاست، خرید با وام سنگین میتواند نتیجه اقتصادی معامله را کاملاً تغییر دهد. ممکن است یک ملک با خرید نقدی منطقی باشد اما با هزینه بالای وام، جریان نقدی نامناسبی ایجاد کند. بنابراین سناریوی تأمین مالی باید جداگانه محاسبه شود.
یک سناریوی ساده برای خانوادهای در استانبول
فرض کنیم خانوادهای یک واحد حدود ۱۰۰ متر میخواهد. با استفاده از میانگینهای سهماهه سوم ۲۰۲۶، خرید چنین واحدی در مقیاس شهری حدود ۹.۱ میلیون لیر و اجاره آن حدود ۴۷ تا ۴۸ هزار لیر در ماه برآورد میشود. اگر فقط یک سال در استانبول بمانید، هزینه ورود به خرید ممکن است منطقی نباشد. اما در افق هفت تا دهساله، رشد اجاره، ارزش دارایی و حذف ریسک جابهجایی میتواند خرید را جذابتر کند.
یک قانون کاربردی برای تصمیمگیری
اجاره را جدیتر بررسی کنید اگر کمتر از سه سال در ترکیه میمانید، هنوز منطقه مناسب را نمیشناسید، شغل یا درآمدتان تثبیت نشده یا خرید تمام نقدینگی شما را مصرف میکند.
خرید را جدیتر بررسی کنید اگر افق حداقل پنجساله دارید، منطقه را میشناسید، پس از خرید همچنان نقدینگی کافی دارید، ملک با قیمت منطقی عرضه شده و فروش مجدد آن قابل دفاع است.
اگر افق شما بین سه تا پنج سال است، پاسخ بدون محاسبه دقیق ممکن نیست. باید قیمت خرید، اجاره، هزینه ورود و خروج و سناریوی رشد ارزش را برای همان فایل مشخص کنار هم قرار دهید.
اجاره یا خرید؛ کدام یک برنده است؟
پاسخ درست این نیست که خرید همیشه بهتر است یا اینکه در ترکیه فقط باید اجاره کرد. در سال ۲۰۲۶ قیمت مسکن همچنان بهصورت اسمی رشد داشته، اما در استانبول اجاره قراردادهای جدید در مقاطعی سریعتر از قیمت خرید رشد کرده است. در عین حال تورم بالا باعث میشود تفاوت میان سود اسمی و واقعی اهمیت زیادی داشته باشد.
مطالعه بیشتر: آیا الان وقت خرید ملک است؟
جمعبندی
برای انتخاب بین اجاره یا خرید ملک در ترکیه، ابتدا مشخص کنید چند سال قرار است در این کشور بمانید. سپس هزینه واقعی اجاره و خرید را برای همان منطقه مقایسه کنید. اگر قصد خرید دارید، فقط قیمت را نبینید؛ هزینه انتقال، شارژ، مالیات، نقدشوندگی و قیمت فروش احتمالی را هم وارد محاسبه کنید.
خانهای که برای زندگی مناسب است الزاماً بهترین سرمایهگذاری نیست؛ و ملکی که بازدهی خوبی دارد الزاماً بهترین خانه برای زندگی شما نیست. اگر بین خرید و اجاره در استانبول مردد هستید، تیم Umbrella میتواند دو سناریو را براساس بودجه، منطقه موردنظر، مدت اقامت و هدف شما مقایسه کند.
سؤالات متداول
در سال ۲۰۲۶ اجاره در استانبول چقدر است؟
براساس دادههای ارزیابی ملکی سهماهه سوم ۲۰۲۶، شاخص اجاره واحد مسکونی در استانبول حدود ۴۷۵ لیر به ازای هر مترمربع در ماه بوده است. مبلغ واقعی هر فایل به منطقه، ساختمان، سن، امکانات و کیفیت واحد بستگی دارد.
قیمت خرید ملک در استانبول چقدر است؟
در همان دادهها، قیمت واحد مسکونی ارزیابیشده حدود ۹۰٬۸۴۴ لیر به ازای هر مترمربع گزارش شده است. این عدد میانگین شهری است و محلههای مختلف اختلاف زیادی دارند.
برای دو یا سه سال زندگی، اجاره بهتر است یا خرید؟
در بسیاری از موارد اجاره انعطاف بیشتری دارد، چون هزینههای ورود و خروج خرید روی مدت کوتاهی تقسیم نمیشوند. با این حال هر فایل باید جداگانه محاسبه شود.
برای پنج سال یا بیشتر چطور؟
هرچه افق سکونت طولانیتر شود، خرید میتواند جذابتر شود؛ بهخصوص اگر ملک با قیمت مناسب، در منطقه پرتقاضا و با فروش مجدد خوب خریداری شود.
آیا رشد قیمت ملک یعنی سود واقعی؟
نه لزوماً. رشد اسمی باید با تورم، هزینههای خرید و فروش، اجاره و هزینه فرصت سرمایه مقایسه شود.
این تحلیل را با شرایط سرمایهگذاری خودتان تطبیق دهید.
هدف، بودجه و افق زمانی شما مشخص میکند کدام بازار و پروژه مناسبتر است.