اگر قصد خرید ملک در ترکیه را دارید، احتمالاً اولین سؤالی که به ذهنتان میرسد این است: «قیمت این ملک چقدر است؟» این سؤال مهم است، اما کافی نیست. خیلی از خریداران فقط روی قیمت فروش تمرکز میکنند و بعد از خرید متوجه میشوند که تصمیمگیری درست برای سرمایهگذاری، فقط با دانستن قیمت ممکن نیست.
وقتی هدف شما از خرید ملک، فقط استفاده شخصی نیست و میخواهید از آن درآمد اجاره داشته باشید یا در بلندمدت از رشد سرمایه بهره ببرید، باید دقیقتر نگاه کنید. یک ملک خوب صرفاً ملکی نیست که ظاهر جذابتری داشته باشد یا در جلسه فروش دربارهاش تعریف بیشتری بشنوید؛ بلکه باید نسبت منطقی بین قیمت خرید، درآمد اجاره، هزینههای جانبی، موقعیت و ریسک سرمایهگذاری داشته باشد.
قبل از خرید بهتر است بهجای یک سؤال، سه سؤال کلیدی بپرسید: ملک واقعاً چقدر اجاره میرود؟ از این اجاره چقدر پول برای شما باقی میماند؟ و بازدهی واقعی سرمایهگذاری در طول یک سال چند درصد است؟ اگر این سه عدد روشن باشند، مقایسه فرصتهای مختلف بسیار منطقیتر میشود.
۱. ملک موردنظر واقعاً چقدر اجاره میرود؟
یکی از رایجترین اشتباهات خریداران این است که مبلغ اجاره را فقط بر اساس حرف فروشنده یا بروشور پروژه در نظر میگیرند. گاهی عددی که برای اجاره گفته میشود، خوشبینانه یا تبلیغاتی است و لزوماً با واقعیت بازار منطبق نیست.
برای برآورد اجاره واقعی باید فایلهای مشابه همان منطقه را مقایسه کنید؛ محله و موقعیت دقیق، متراژ، تعداد اتاقها، سن ساختمان، امکانات مجموعه، طبقه، جهت واحد، دسترسی به مترو و حملونقل عمومی، مبله یا غیرمبله بودن و میزان تقاضای واقعی اجاره همگی روی مبلغ نهایی اثر دارند.
حتی ممکن است دو واحد با قیمت خرید نزدیک به هم، درآمد اجاره کاملاً متفاوتی داشته باشند. واحدی که دسترسی بهتر، پلان استانداردتر یا تقاضای بالاتری دارد، میتواند در عمل سریعتر اجاره داده شود و دوره خالی ماندن کمتری داشته باشد.
برای شناخت بهتر معیارهای پایه معامله، راهنمای کامل خرید ملک در ترکیه را هم بخوانید.
۲. از اجاره، چقدر واقعاً برای شما باقی میماند؟
اجاره ماهانه با سود خالص سرمایهگذاری برابر نیست. اگر یک ملک ماهانه رقم جذابی اجاره داده شود اما شارژ، مالیات، تعمیرات و هزینه مدیریت بالایی داشته باشد، ممکن است بخش قابلتوجهی از درآمد آن مصرف شود.
مهمترین هزینههایی که باید در محاسبات وارد شوند شامل شارژ ماهانه ساختمان یا مجتمع، مالیاتهای مربوط به ملک، هزینههای تعمیر و نگهداری، مدیریت ملک، بیمه، دورههای خالی ماندن واحد، هزینه قرارداد یا مشاور املاک و تعمیر یا تعویض وسایل در املاک مبله است.
بنابراین یک پروژه لوکس با اجاره بالاتر لزوماً سودآورتر از یک آپارتمان سادهتر نیست. معیار مهمتر، درآمد خالصی است که پس از کسر همه هزینهها باقی میماند.
فرمول درآمد خالص سالانه
درآمد خالص سالانه = مجموع اجاره دریافتی در سال − مجموع هزینههای سالانه ملک
اگر ملکی در طول سال ۱۸ هزار دلار درآمد اجاره ایجاد کند و مجموع هزینههای مالکیت، مدیریت و خالی ماندن آن ۴ هزار دلار باشد، درآمد خالص واقعی آن ۱۴ هزار دلار است. این عدد برای تحلیل سرمایهگذاری از اجاره ناخالص اهمیت بیشتری دارد.
۳. بازدهی واقعی سرمایهگذاری چند درصد است؟
بعد از محاسبه درآمد خالص، میتوان بازدهی واقعی یا ROI را محاسبه کرد. این شاخص نشان میدهد درآمد خالص سالانه چه نسبتی با کل سرمایهای دارد که برای خرید و ورود به معامله پرداخت کردهاید.
بازدهی خالص سالانه = درآمد خالص سالانه ÷ کل سرمایهگذاری × ۱۰۰
کل سرمایهگذاری نیز فقط قیمت درجشده روی ملک نیست. هزینه سند، مالیات، کارشناسی، کمیسیون، انتقال و سایر هزینههای اولیه خرید باید در صورت وجود به قیمت ملک اضافه شوند. هرچه این محاسبه کاملتر باشد، نتیجه به واقعیت نزدیکتر خواهد بود.
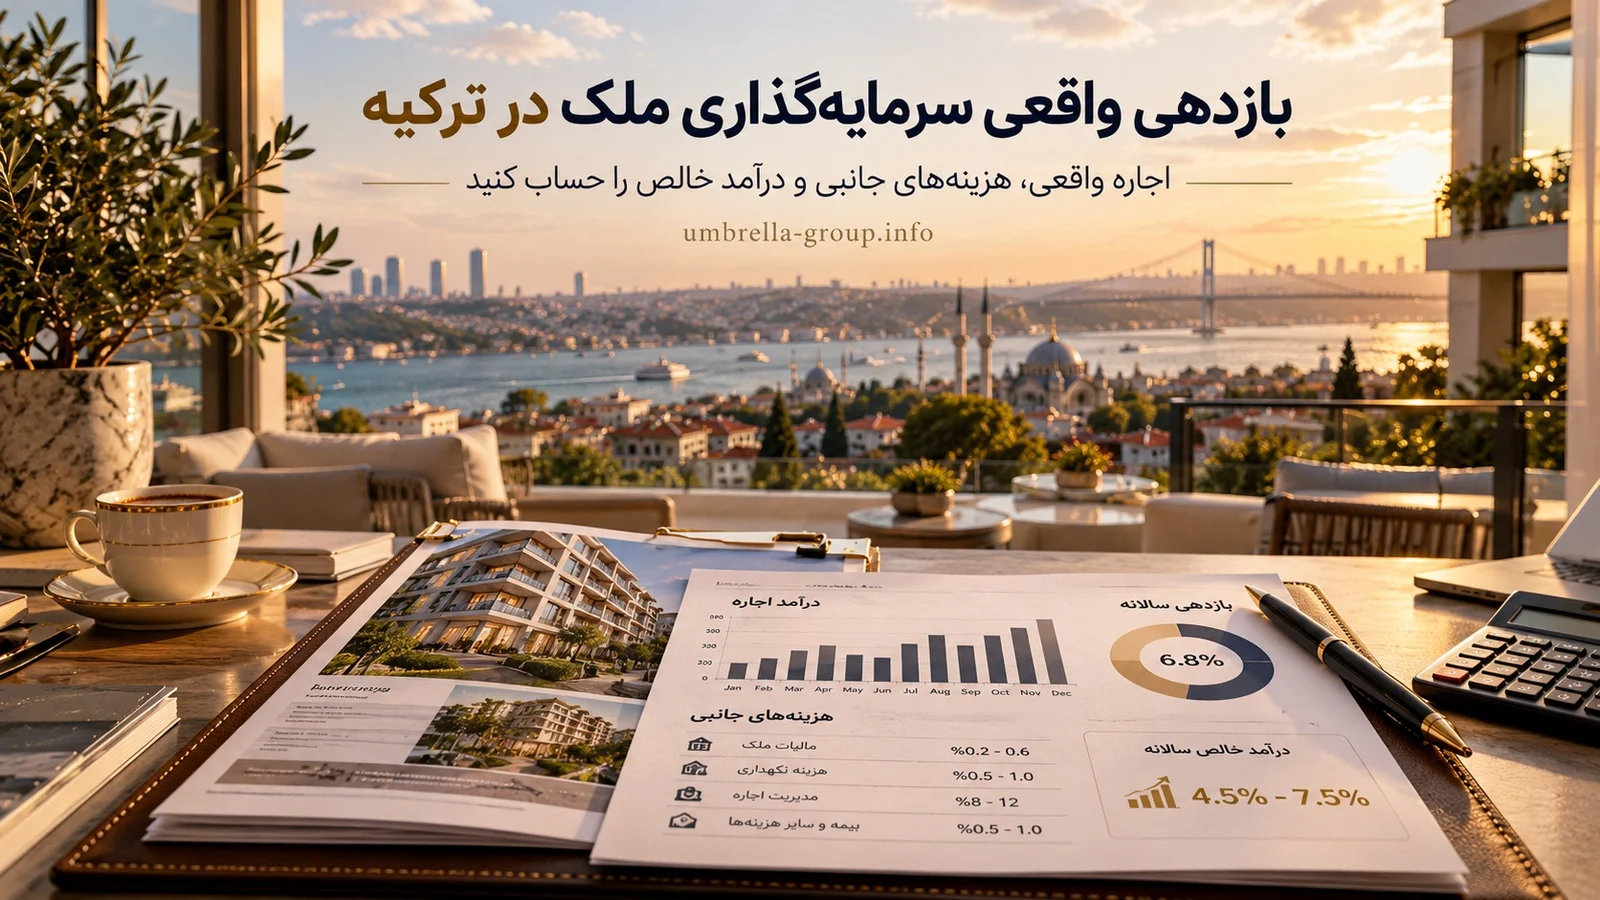
یک مثال ساده از محاسبه بازدهی
فرض کنید کل سرمایهگذاری شما برای خرید یک ملک ۳۰۰ هزار دلار باشد و آن ملک در طول سال ۱۸ هزار دلار اجاره ایجاد کند. اگر ۴ هزار دلار هزینه سالانه داشته باشید، درآمد خالص ۱۴ هزار دلار خواهد بود. در این حالت بازدهی خالص سالانه حدود ۴٫۷ درصد است.
همین مثال نشان میدهد چرا نباید فقط اجاره ماهانه را مقایسه کرد. دو ملک میتوانند اجاره مشابهی داشته باشند اما به دلیل تفاوت در قیمت خرید یا هزینههای سالانه، بازدهی کاملاً متفاوتی ایجاد کنند.
تفاوت بازدهی ناخالص و بازدهی خالص
بازدهی ناخالص با کل اجاره سالانه و بدون کسر هزینهها محاسبه میشود. در مقابل، بازدهی خالص هزینههای واقعی مالکیت را در نظر میگیرد. برای تصمیمگیری سرمایهگذاری، بازدهی خالص تصویر دقیقتری از عملکرد واقعی ملک ارائه میکند.
اگر میخواهید این موضوع را با جزئیات بیشتری بررسی کنید، مقاله بازدهی سرمایهگذاری ملک در ترکیه را ببینید.
آیا ملکی که اجاره بیشتری دارد، همیشه گزینه بهتری است؟
خیر. مبلغ اجاره فقط یکی از متغیرهاست. ممکن است یک ملک ارزانتر با اجاره متوسط، نسبت به یک ملک گرانقیمت با اجاره بالا بازدهی بیشتری داشته باشد. قیمت خرید، هزینه نگهداری، احتمال خالی ماندن، تقاضای منطقه و امکان فروش مجدد باید همزمان دیده شوند.
سؤال درست این نیست که «کدام ملک اجاره بیشتری دارد؟» بلکه باید پرسید: «کدام ملک نسبت به سرمایهای که وارد میکنم، درآمد خالص و ریسک منطقیتری دارد؟»
دورههای بدون مستأجر را فراموش نکنید
بعضی محاسبات فرض میکنند ملک در تمام ۱۲ ماه سال اجاره دارد. در عمل ممکن است میان خروج یک مستأجر و ورود مستأجر بعدی فاصله ایجاد شود، ملک نیاز به تعمیر داشته باشد یا شرایط بازار برای مدتی ضعیفتر شود. در محاسبه محافظهکارانه باید احتمال خالی ماندن واحد را هم در نظر گرفت.
لوکیشن چه اثری روی بازدهی دارد؟
منطقهای که تقاضای واقعی برای زندگی، دسترسی مناسب و امکانات شهری داشته باشد معمولاً از نظر اجاره و فروش مجدد موقعیت قابلاتکاتری دارد. به همین دلیل یک واحد کوچک در لوکیشن پرتقاضا ممکن است عملکرد بهتری از واحد بزرگتر در منطقهای با تقاضای ضعیف داشته باشد.
برای بررسی دقیقتر این عامل، مقاله چرا لوکیشن در خرید ملک مهم است؟ را بخوانید.
نقدشوندگی را هم وارد محاسبه کنید
ROI اجارهای همه داستان نیست. ممکن است ملکی چند سال درآمد اجاره مناسبی داشته باشد اما هنگام فروش خریدار کمی برای آن وجود داشته باشد. متراژ استاندارد، طبقه مناسب، پارکینگ، بالکن، دسترسی، کیفیت پروژه و قیمت منطقی میتوانند روی فروش مجدد تأثیر مستقیم داشته باشند.
اگر درباره زمان مناسب تصمیمگیری مردد هستید، مقاله الان وقت خرید ملک هست یا نه؟ دید خوبی درباره تحلیل تصمیم امروز بهجای پیشبینی قطعی بازار میدهد.
اشتباهات رایج هنگام خرید ملک سرمایهگذاری
• اعتماد به اجاره تخمینی بدون بررسی بازار واقعی
• نادیده گرفتن شارژ و هزینههای نگهداری
• محاسبه نکردن دورههای بدون مستأجر
• در نظر نگرفتن هزینه کامل خرید و انتقال
• مقایسه ملکها فقط براساس اجاره ماهانه
• نادیده گرفتن نقدشوندگی و شرایط فروش مجدد
• خرید در منطقهای با عرضه زیاد و تقاضای کم
• تصمیمگیری صرفاً براساس تخفیف یا جلسه فروش
قبل از خرید، این سه عدد را داشته باشید
برای هر ملکی که با هدف سرمایهگذاری بررسی میکنید، حداقل سه عدد باید روشن باشد: کل سرمایهگذاری، درآمد خالص سالانه و درصد بازدهی خالص. قرار دادن این سه عدد کنار هم، مقایسه پروژهها را بسیار شفافتر میکند.
جمعبندی
قبل از خرید ملک در ترکیه، فقط نپرسید «قیمتش چنده؟». قیمت مهم است، اما برای تصمیم سرمایهگذاری کافی نیست. باید بدانید ملک واقعاً چقدر اجاره میرود، چه هزینههایی از آن کم میشود و در پایان سال چه مقدار سود خالص برای شما باقی میماند.
یک ملک خوب لزوماً ملکی نیست که بیشترین اجاره را داشته باشد؛ بلکه ملکی است که نسبت به قیمت خرید، هزینهها، موقعیت، نقدشوندگی و ریسک، بازدهی منطقی و قابلدفاعی ایجاد کند.
قبل از خرید، عددها را حساب کنید؛ بعد تصمیم بگیرید.
سؤالات متداول
بازدهی سرمایهگذاری ملک در ترکیه چگونه محاسبه میشود؟
درآمد خالص سالانه ملک را بر کل سرمایهگذاری تقسیم کرده و نتیجه را در ۱۰۰ ضرب کنید.
آیا اجاره ماهانه برای تشخیص سودآوری ملک کافی است؟
خیر. شارژ، مالیات، تعمیرات، مدیریت ملک و دورههای بدون مستأجر باید از درآمد اجاره کسر شوند.
بازدهی ناخالص بهتر است یا بازدهی خالص؟
برای تصمیمگیری، بازدهی خالص معیار دقیقتری است چون هزینههای واقعی مالکیت را هم در نظر میگیرد.
هنگام خرید ملک سرمایهگذاری در ترکیه چه مواردی مهم است؟
قیمت خرید، اجاره واقعی، هزینههای سالانه، موقعیت، تقاضای اجاره، نقدشوندگی، وضعیت سند و ظرفیت رشد منطقه باید بررسی شوند.
درخواست مشاوره
اگر برای بررسی پروژهها، مقایسه گزینهها و محاسبه بازدهی واقعی ملک در ترکیه نیاز به مشاوره تخصصی دارید، میتوانید از طریق واتساپ سایت با Umbrella در ارتباط باشید.
این تحلیل را با شرایط سرمایهگذاری خودتان تطبیق دهید.
هدف، بودجه و افق زمانی شما مشخص میکند کدام بازار و پروژه مناسبتر است.