وقتی یک خریدار برای اولین بار یک پروژه ملکی در ترکیه را بررسی میکند، معمولاً اولین سؤال این است: «قیمت این واحد چقدر است؟» قیمت خرید بدون شک مهم است؛ اما اگر هدف شما از خرید ملک در ترکیه سرمایهگذاری باشد، این عدد فقط نقطه شروع تحلیل است.
ممکن است دو آپارتمان قیمت مشابهی داشته باشند اما یکی در طول سال درآمد خالص بیشتری ایجاد کند، سریعتر اجاره داده شود و هنگام فروش خریدار بیشتری داشته باشد. به همین دلیل پیش از تصمیمگیری باید بدانید ملک واقعاً چقدر اجاره میرود، بعد از کسر هزینهها چه مقدار درآمد باقی میماند و بازدهی واقعی سالانه سرمایهگذاری چند درصد است.
۱. ملک موردنظر واقعاً چقدر اجاره میرود؟
یکی از رایجترین اشتباهات هنگام سرمایهگذاری ملکی در ترکیه، استفاده از اجاره تخمینی فروشنده بهعنوان درآمد قطعی آینده است. اگر در زمان معرفی پروژه گفته شود یک آپارتمان ماهانه مبلغ مشخصی اجاره میرود، این عدد تا زمانی که با بازار واقعی همان منطقه مقایسه نشده فقط یک تخمین است.
برای برآورد اجاره واقعی باید محله و موقعیت دقیق، متراژ و تعداد اتاقها، سن ساختمان، کیفیت پروژه، امکانات مجموعه، طبقه و جهت واحد، منظره، دسترسی به مترو و حملونقل عمومی، مبله یا غیرمبله بودن، میزان تقاضای اجاره و اجاره واحدهای مشابه همان ساختمان یا مجتمع بررسی شوند.
حتی داخل یک پروژه ممکن است دو واحد مشابه اجاره متفاوتی داشته باشند. واحدی در طبقه بالاتر با منظره بهتر یا نورگیری مناسبتر میتواند برای مستأجر جذابتر باشد. در مقاله «چرا لوکیشن در خرید ملک اینقدر مهم است؟» نیز توضیح دادهایم که موقعیت یک ملک فقط روی کیفیت زندگی اثر نمیگذارد و میتواند تقاضای اجاره و فروش مجدد را هم تغییر دهد.
۲. اجاره ماهانه با سود واقعی یکی نیست
فرض کنید یک آپارتمان ماهانه ۱٬۵۰۰ دلار اجاره دارد. اشتباه این است که ۱٬۵۰۰ را در ۱۲ ضرب کنیم و ۱۸٬۰۰۰ دلار را سود سالانه بدانیم. این عدد درآمد ناخالص است؛ نه سود واقعی.
مالک در طول سال هزینههایی مانند شارژ مجتمع، مالیاتهای مربوط به ملک، تعمیر و نگهداری، مدیریت ملک، بیمه، هزینه پیدا کردن مستأجر، کمیسیون احتمالی، دورههای خالی ماندن واحد، تعمیر یا تعویض وسایل و مالیات احتمالی درآمد اجاره دارد. بنابراین باید هزینههای واقعی را از اجاره دریافتی کم کرد.
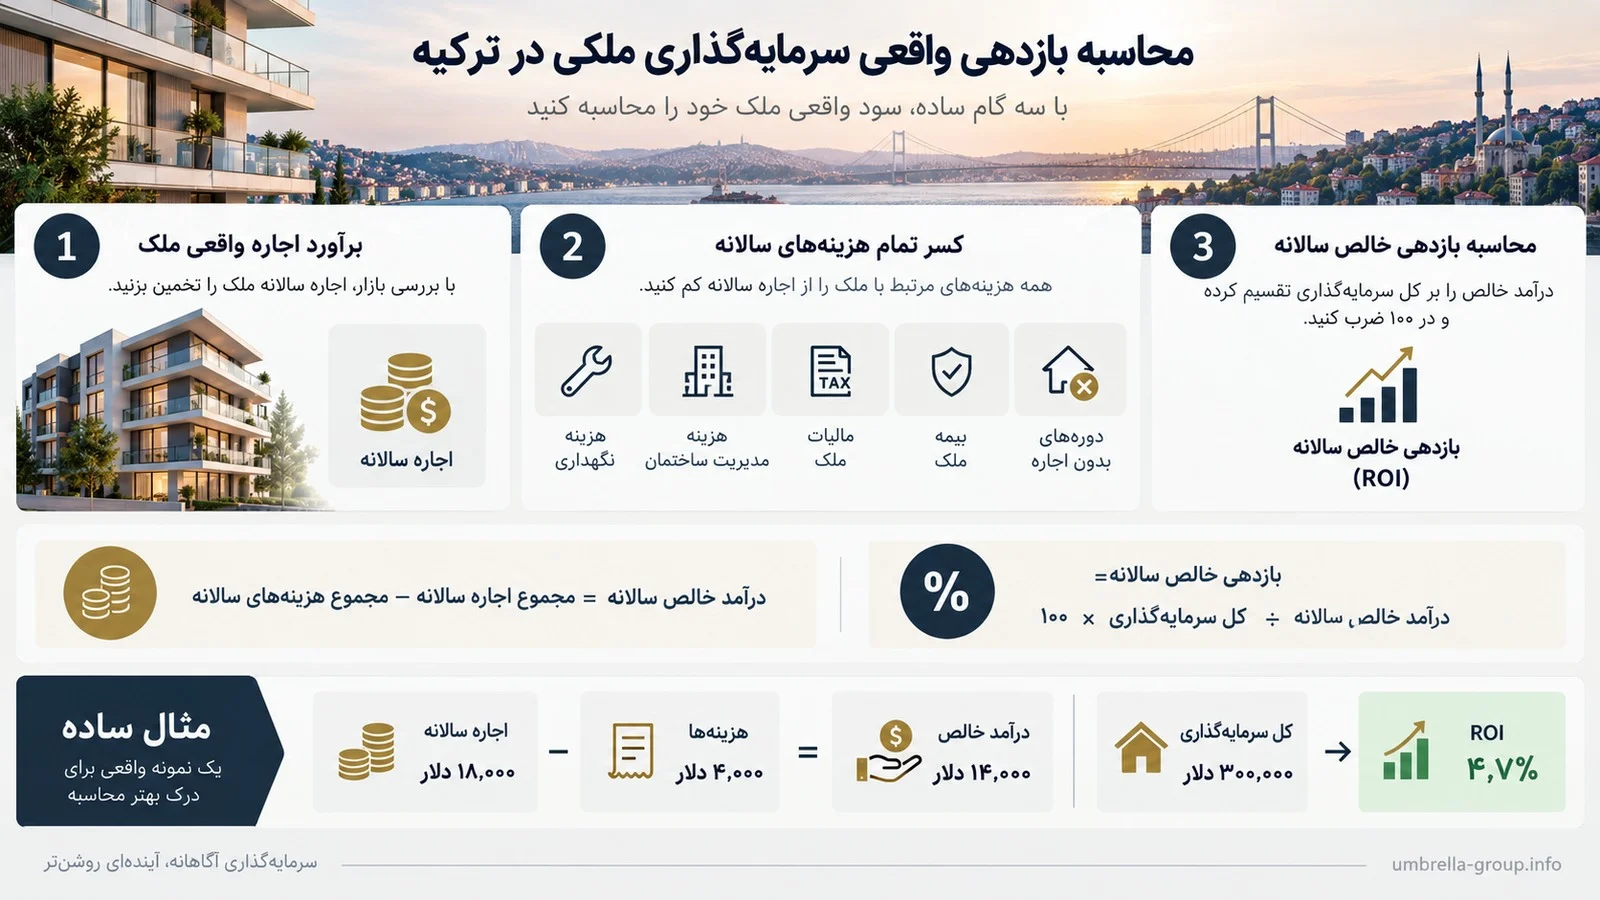
فرمول محاسبه درآمد خالص سالانه
درآمد خالص سالانه = مجموع اجاره دریافتی در سال − مجموع هزینههای سالانه ملک
برای مثال اگر ملکی در یک سال ۱۸٬۰۰۰ دلار اجاره ایجاد کند و مجموع شارژ، تعمیرات، مدیریت، بیمه، دوره خالی بودن و سایر مخارج آن ۴٬۰۰۰ دلار باشد، درآمد خالص سالانه ۱۴٬۰۰۰ دلار خواهد بود. این عدد برای تحلیل سرمایهگذاری بسیار مهمتر از درآمد ناخالص اولیه است.
۳. بازدهی واقعی سرمایهگذاری را محاسبه کنید
حالا میتوان سراغ مهمترین عدد رفت: بازدهی خالص سالانه ملک. فرمول آن ساده است:
بازدهی خالص سالانه = (درآمد خالص سالانه ÷ کل سرمایهگذاری) × ۱۰۰
اما کل سرمایهگذاری فقط قیمت درجشده روی واحد نیست. برای یک محاسبه دقیقتر باید هزینههای اولیه معامله را هم در نظر گرفت. در نتیجه، کل سرمایهگذاری برابر است با قیمت خرید ملک بهعلاوه هزینههای خرید و انتقال و سایر هزینههای اولیه. هرچه این محاسبه کاملتر باشد، ROI به واقعیت نزدیکتر میشود.
یک مثال ساده از محاسبه ROI
فرض کنیم کل هزینه ورود شما به یک سرمایهگذاری ملکی ۳۰۰٬۰۰۰ دلار باشد. ملک در طول سال ۲۰٬۰۰۰ دلار اجاره دریافت میکند و بعد از کسر هزینهها، درآمد خالص به ۱۵٬۰۰۰ دلار میرسد.
در این حالت ۱۵٬۰۰۰ ÷ ۳۰۰٬۰۰۰ × ۱۰۰ برابر با ۵ درصد است. بنابراین بازدهی خالص سالانه این ملک حدود ۵ درصد خواهد بود. اگر ملکی دیگر با همان سرمایه درآمد خالص ۱۸٬۰۰۰ دلاری ایجاد کند، بازدهی آن حدود ۶ درصد میشود و مقایسه واقعیتر خواهد بود.
تفاوت بازدهی ناخالص و بازدهی خالص
بازدهی ناخالص فقط کل اجاره سالانه را نسبت به قیمت خرید مقایسه میکند و هزینههای مالکیت در آن محاسبه نشدهاند. در مقابل، بازدهی خالص پس از کسر هزینههای واقعی به دست میآید و برای تصمیمگیری سرمایهگذاری تصویر دقیقتری ارائه میکند.
ممکن است پروژهای اجاره بالایی داشته باشد اما شارژ، هزینه مدیریت و نگهداری آن نیز زیاد باشد. در مقابل، پروژهای با اجاره کمی پایینتر ممکن است مخارج سالانه بسیار کمتری داشته باشد و در نهایت بازدهی خالص بیشتری ایجاد کند.
آیا ملک با اجاره بیشتر همیشه بهتر است؟
خیر. مبلغ اجاره فقط یکی از متغیرهاست. اگر ملک A با قیمت ۲۰۰٬۰۰۰ دلار ماهانه ۱٬۱۰۰ دلار اجاره داشته باشد و ملک B با قیمت ۴۰۰٬۰۰۰ دلار ماهانه ۱٬۸۰۰ دلار اجاره داشته باشد، صرفاً از روی عدد اجاره نمیتوان نتیجه گرفت که ملک B سرمایهگذاری بهتری است.
سؤال درست این است که کدام ملک نسبت به سرمایهای که وارد میکنید، درآمد خالص و ریسک منطقیتری دارد. برای پاسخ، باید هزینهها، بازدهی، نقدشوندگی و تقاضای هر دو ملک را کنار هم قرار دهید.
دوره بدون مستأجر را فراموش نکنید
بعضی محاسبات فرض میکنند ملک در تمام ۱۲ ماه سال اجاره دارد؛ در عمل همیشه چنین نیست. ممکن است مستأجر قبلی خارج شود، پیدا کردن مستأجر جدید زمان ببرد یا تعمیرات بین دو قرارداد لازم باشد.
به همین دلیل بهتر است در محاسبات محافظهکارانه احتمال خالی ماندن واحد را هم وارد کنید. یک سرمایهگذاری خوب باید حتی با سناریوی کمی محافظهکارانه همچنان منطقی باقی بماند.
تقاضای واقعی منطقه مهمتر از وعده اجاره است
گاهی پروژهای با تضمین یا تخمین اجاره بالا معرفی میشود. قبل از تصمیم باید پرسید چه کسی قرار است واقعاً این واحد را اجاره کند: دانشجو، کارمند شرکتها، خانواده، توریست یا خریدار خارجی؟ اگر بازار هدف مشخص نباشد، تخمین اجاره ممکن است روی کاغذ جذاب باشد اما در بازار واقعی عملی نشود.
پروژههای نزدیک به مراکز تجاری، دانشگاهها، حملونقل عمومی، مراکز درمانی و مناطق مسکونی پرتقاضا باید از نظر بازار اجاره جداگانه بررسی شوند.
قیمت ورود به معامله اهمیت زیادی دارد
حتی بهترین پروژه هم اگر با قیمت نامناسب خریداری شود، میتواند بازدهی ضعیفی ایجاد کند. این موضوع با مقاله «الان وقت خرید ملک هست یا نه؟» ارتباط مستقیم دارد؛ پیدا کردن کف دقیق بازار تقریباً غیرممکن است، اما میتوان بررسی کرد قیمت فعلی یک ملک نسبت به پروژههای مشابه منطقی هست یا نه.
سرمایهگذار باید قیمت هر متر، قیمت پروژههای مشابه، دلیل اختلاف قیمت، مبلغی که بابت برند یا امکانات پرداخت میشود و امکان پذیرش این اختلاف توسط خریدار بعدی را بررسی کند.
نقدشوندگی را وارد تحلیل کنید
ROI فقط مربوط به اجاره نیست. ممکن است ملکی چند سال درآمد اجاره مناسبی داشته باشد اما هنگام فروش خریدار کمی برای آن وجود داشته باشد. ملک سرمایهگذاری مناسب باید برای خریدار بعدی نیز قابلفهم و جذاب باشد.
متراژ، تعداد اتاق، طبقه، پارکینگ، بالکن، دسترسی، کیفیت پروژه، قیمت و منطقه همگی روی فروش مجدد اثر میگذارند. هنگام خرید فقط خودتان را تصور نکنید؛ خریدار آینده را هم در نظر بگیرید.
رشد قیمت ملک را با درآمد اجاره قاطی نکنید
دو نوع بازده میتوان داشت: Rental Return یا درآمد اجارهای و Capital Appreciation یا افزایش ارزش ملک. ممکن است منطقهای بازده اجاره متوسطی داشته باشد اما ظرفیت رشد قیمت خوبی ایجاد کند؛ منطقهای دیگر ممکن است اجاره بالایی داشته باشد اما رشد ارزش محدودی داشته باشد.
برای سرمایهگذاری بلندمدت بهتر است این دو عامل جداگانه تحلیل شوند و نتیجه نهایی صرفاً براساس یکی از آنها نباشد.
عوامل مهم در سودآوری ملک در ترکیه
پیش از خرید باید قیمت واقعی خرید، اجاره واقعی بازار، بازدهی خالص، شارژ پروژه، هزینه نگهداری، تقاضای اجاره، ریسک خالی ماندن، لوکیشن، دسترسی به حملونقل، اعتبار سازنده، کیفیت ساخت، وضعیت حقوقی و سند، فروش مجدد، عرضه پروژههای مشابه و برنامههای توسعه منطقه بررسی شوند.
اگر ملک قرار است برای اهداف اقامتی یا شهروندی نیز استفاده شود، شرایط حقوقی مربوط به آن باید جدا از سودآوری سرمایهگذاری بررسی شود.
اشتباهات رایج سرمایهگذاران
اعتماد کامل به اجاره تخمینی فروشنده، ندیدن فایلهای اجاره واقعی منطقه، فراموش کردن شارژ، محاسبه نکردن مالیات و نگهداری، فرض اجاره ۱۲ ماهه بدون وقفه، ندیدن هزینه مدیریت، مقایسه فقط بر اساس اجاره ماهانه، نادیده گرفتن قیمت ورود و فروش مجدد، خرید فقط به دلیل تخفیف و تصمیمگیری احساسی از اشتباهات رایج هستند.
یک تخفیف بزرگ لزوماً سرمایهگذاری خوب نمیسازد. گاهی سؤال مهمتر این است که چرا پروژه مجبور شده چنین تخفیفی بدهد.
قبل از خرید سه عدد را داشته باشید
برای هر پروژه سرمایهگذاری بهتر است حداقل سه عدد روی میز باشد: کل سرمایهگذاری، درآمد خالص سالانه و درصد بازده خالص. وقتی همین سه عدد را برای چند پروژه کنار هم قرار دهید، تصمیم بسیار شفافتر میشود.
جمعبندی
اگر قصد خرید ملک در ترکیه برای سرمایهگذاری دارید، قیمت ملک فقط اولین عدد است. بعد از آن باید بررسی کنید ملک واقعاً چه میزان اجاره ایجاد میکند، چه هزینههایی دارد و چه مقدار درآمد خالص برای شما باقی میماند.
سپس درآمد خالص سالانه را بر کل سرمایهگذاری تقسیم و در ۱۰۰ ضرب کنید. عدد حاصل یکی از مهمترین معیارها برای مقایسه فرصتهای مختلف است. با این حال ROI بهتنهایی کافی نیست و لوکیشن، نقدشوندگی، ریسک، وضعیت حقوقی، کیفیت پروژه و آینده منطقه باید در کنار آن بررسی شوند.
قبل از خرید، عددها را حساب کنید؛ بعد تصمیم بگیرید. اگر قصد مقایسه پروژههای مختلف استانبول یا بررسی بازدهی سرمایهگذاری ملک در ترکیه را دارید، میتوانید اطلاعات پروژه و بودجه خود را با Umbrella در میان بگذارید تا محاسبات بر اساس شرایط واقعی هر ملک انجام شود.
سؤالات متداول
بازدهی اجاره ملک در ترکیه چگونه محاسبه میشود؟
ابتدا تمام هزینههای سالانه را از درآمد اجاره کم کنید. سپس درآمد خالص سالانه را بر کل سرمایهگذاری تقسیم کرده و نتیجه را در ۱۰۰ ضرب کنید.
آیا اجاره ماهانه برای تشخیص سودآوری ملک کافی است؟
خیر. شارژ، تعمیرات، مالیات، مدیریت و دورههای بدون مستأجر میتوانند بازده واقعی را بهطور قابلتوجهی تغییر دهند.
بازدهی ناخالص بهتر است یا خالص؟
برای تصمیم سرمایهگذاری، بازدهی خالص کاربردیتر است زیرا هزینههای واقعی مالکیت را در نظر میگیرد.
هنگام خرید ملک سرمایهگذاری در ترکیه چه مواردی مهم است؟
قیمت خرید، اجاره واقعی، هزینههای سالانه، لوکیشن، تقاضا، نقدشوندگی، وضعیت سند، کیفیت پروژه و ظرفیت رشد منطقه باید همزمان بررسی شوند.
این تحلیل را با شرایط سرمایهگذاری خودتان تطبیق دهید.
هدف، بودجه و افق زمانی شما مشخص میکند کدام بازار و پروژه مناسبتر است.